Bij de keuze van een autoverzekering draait het minder om de vermelde prijs dan om de afstemming tussen de dekkingsgraad, de hoogte van het eigen risico en de werkelijke kosten van schade aan het voertuig. Een goedkope WA-verzekering kan een dure keuze blijken als het eigen risico voor schade hoger is dan de restwaarde van de auto. Een allriskverzekering voor een stadsauto van tien jaar oud betekent dan weer dat u te veel betaalt voor onnodige bescherming.
Eigen risico en maximale vergoeding: de twee factoren die de premie verhult
Het eigen risico is de belangrijkste factor waarmee verzekeraars de premie kunnen beïnvloeden. Een verhoging van het eigen risico met een paar honderd euro verlaagt de jaarlijkse premie, maar legt het financiële risico bij de bestuurder. Voordat u offertes vergelijkt, raden we aan de verhouding tussen het eigen risico en de marktwaarde van de auto te berekenen.
Voor een auto met een lage ANWB-koers is een laag eigen risico voor cascoschade niet nodig. Bij een recent of elektrisch model moet de maximale vergoeding de werkelijke vervangingskosten dekken, inclusief accu’s en sensoren.
Elektrische en hybride auto’s zijn duurder om te repareren dan gemiddeld. Sensoren, radarsystemen en ingebouwde elektronische apparatuur verhogen het gemiddelde schadebedrag bij carrosserieschade. Controleer in de bijzondere voorwaarden van de polis welk maximumbedrag voor deze onderdelen wordt vergoed. Zo voorkomt u onaangename verrassingen bij een gebroken ruit of een aanrijding van achteren.
Op dit punt biedt de verzekering van DreaMotors een passende dekking voor recente voertuigen, afgestemd op het type aandrijving.
Autoverzekering voor elektrische auto’s: accu, kabel en laadstation
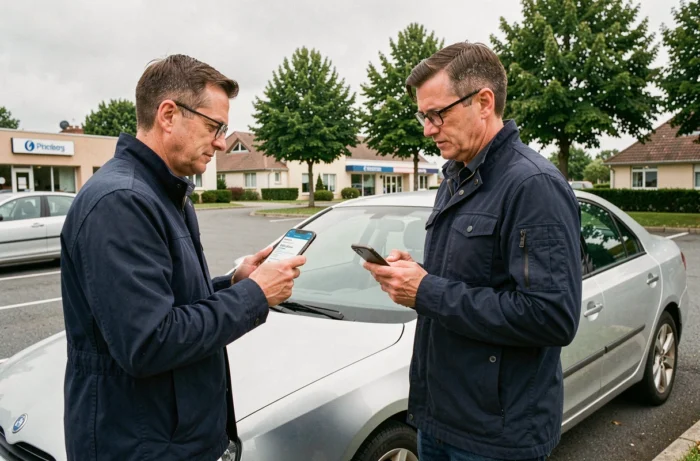
Bij standaardpolissen is de dekking van de auto en de woning niet altijd duidelijk van elkaar gescheiden. De accu kan onder de autoverzekering vallen, terwijl de laadkabel en het laadstation soms onder de woonverzekering vallen. Vraag vóór het afsluiten schriftelijk om een exacte verdeling van de dekking over beide polissen om onduidelijkheid te voorkomen.
Bij een elektrische auto vertegenwoordigt de accu een groot deel van de waarde van het voertuig. Een polis die schade aan de accu door een ongeval of overspanning uitsluit, is vrijwel nutteloos, ook als de premie aantrekkelijk is. Controleer het volgende:
- Is de accu verzekerd tegen schade door overspanning of kortsluiting, ook buiten een verkeersongeval om?
- Valt de draagbare laadkabel onder de dekking voor diefstal of schade, of moet u deze apart opgeven?
- Valt het laadstation thuis onder de autoverzekering of de woonverzekering, en tot welk bedrag?
Een bestuurder die deze verschillen over het hoofd ziet, loopt het risico dat een schadeclaim na een incident tijdens het opladen wordt afgewezen. De lijst met uitsluitingen doornemen is nuttiger dan de logo’s op een vergelijkingssite bekijken.
WA, beperkt casco of allrisk: kies op basis van de waarde van de auto
Een allriskverzekering is alleen zinvol als de auto nog een aanzienlijke restwaarde heeft. Na vijf of zes jaar is de waardedaling vaak zo groot dat de hogere premie niet meer in verhouding staat tot de werkelijke vergoeding bij total loss.
Een WA-verzekering dekt de verplichte wettelijke aansprakelijkheid. Deze is geschikt voor auto’s met een lage waarde, mits u een aanvullende inzittendenverzekering voor de bestuurder afsluit. Deze dekking wordt vaak over het hoofd gezien en vergoedt letselschade van de bestuurder die het ongeval heeft veroorzaakt. Zonder deze dekking is letsel bij een ongeval waarvoor u aansprakelijk bent niet verzekerd.
Een beperkt-cascoverzekering dekt doorgaans ook diefstal, brand en ruitschade. Dit is vaak de beste middenweg voor een auto van gemiddelde waarde, mits u controleert of het eigen risico voor ruitschade niet hoger is dan de prijs van een voorruit voor het betreffende model.
Hergebruik van onderdelen en reparatiekosten: een concreet vergelijkingspunt
De kosten van autoreparaties stijgen voortdurend door de toenemende complexiteit van voertuigen. Sommige verzekeraars staan het gebruik van hergebruikte onderdelen (gecertificeerde tweedehands onderdelen) toe om de schadeafhandeling goedkoper te maken. Dit kan de reparatiekosten verlagen en daarmee ook de invloed op de bonus-malusladder beperken.
Controleer bij het vergelijken van polissen of hergebruik van onderdelen is toegestaan of verplicht. Zo weet u waar u aan toe bent wat betreft:
- De voorwaarden waaronder hergebruikte onderdelen worden ingezet (carrosserie, verlichting, mechanische onderdelen)
- De mogelijke gevolgen voor de fabrieksgarantie als de auto nog onder garantie valt
- De mogelijkheid om hergebruik van onderdelen te weigeren tegen een hoger eigen risico
Een polis waarbij hergebruik van onderdelen is inbegrepen, kan een lagere premie hebben zonder dat dit ten koste gaat van de kwaliteit van de reparatie, mits de garage is aangesloten bij de verzekeraar.
Bonus-malustrede en bestuurdersprofiel: stem de dekking in de loop der tijd af
De bonus-malusladder blijft de belangrijkste persoonlijke factor die de hoogte van de premie bepaalt. Een bestuurder met de maximale no-claimkorting betaalt soms minder dan de helft van de standaardpremie. Na meerdere schadevrije jaren van polis veranderen kan helpen om het budget te besteden aan gerichte dekkingen in plaats van aan een uitgebreide dekking die niet langer nodig is.
Een jonge bestuurder betaalt daarentegen een aanzienlijke toeslag. Een beperkt-cascoverzekering met een hoog eigen risico en een goede inzittendenverzekering voor de bestuurder is vaak de meest verstandige keuze. Minder dekking voor materiële schade kiezen om de bescherming tegen letselschade te financieren is een optie die vergelijkingssites niet vanzelfsprekend voorstellen.
Een autoverzekering is geen vast abonnement. Bij elke verandering van auto, jaarlijks aantal kilometers of parkeerlocatie is het verstandig de dekking en het eigen risico opnieuw te bekijken. Vijf jaar lang dezelfde polis aanhouden betekent betalen voor een profiel dat niet meer bij uw situatie past.